Seguro rural negado: como contestar a recusa e comprovar o prejuízo da safra?
Entenda quais documentos e provas técnicas ajudam a contestar a negativa do seguro rural e preservar o direito à indenização.
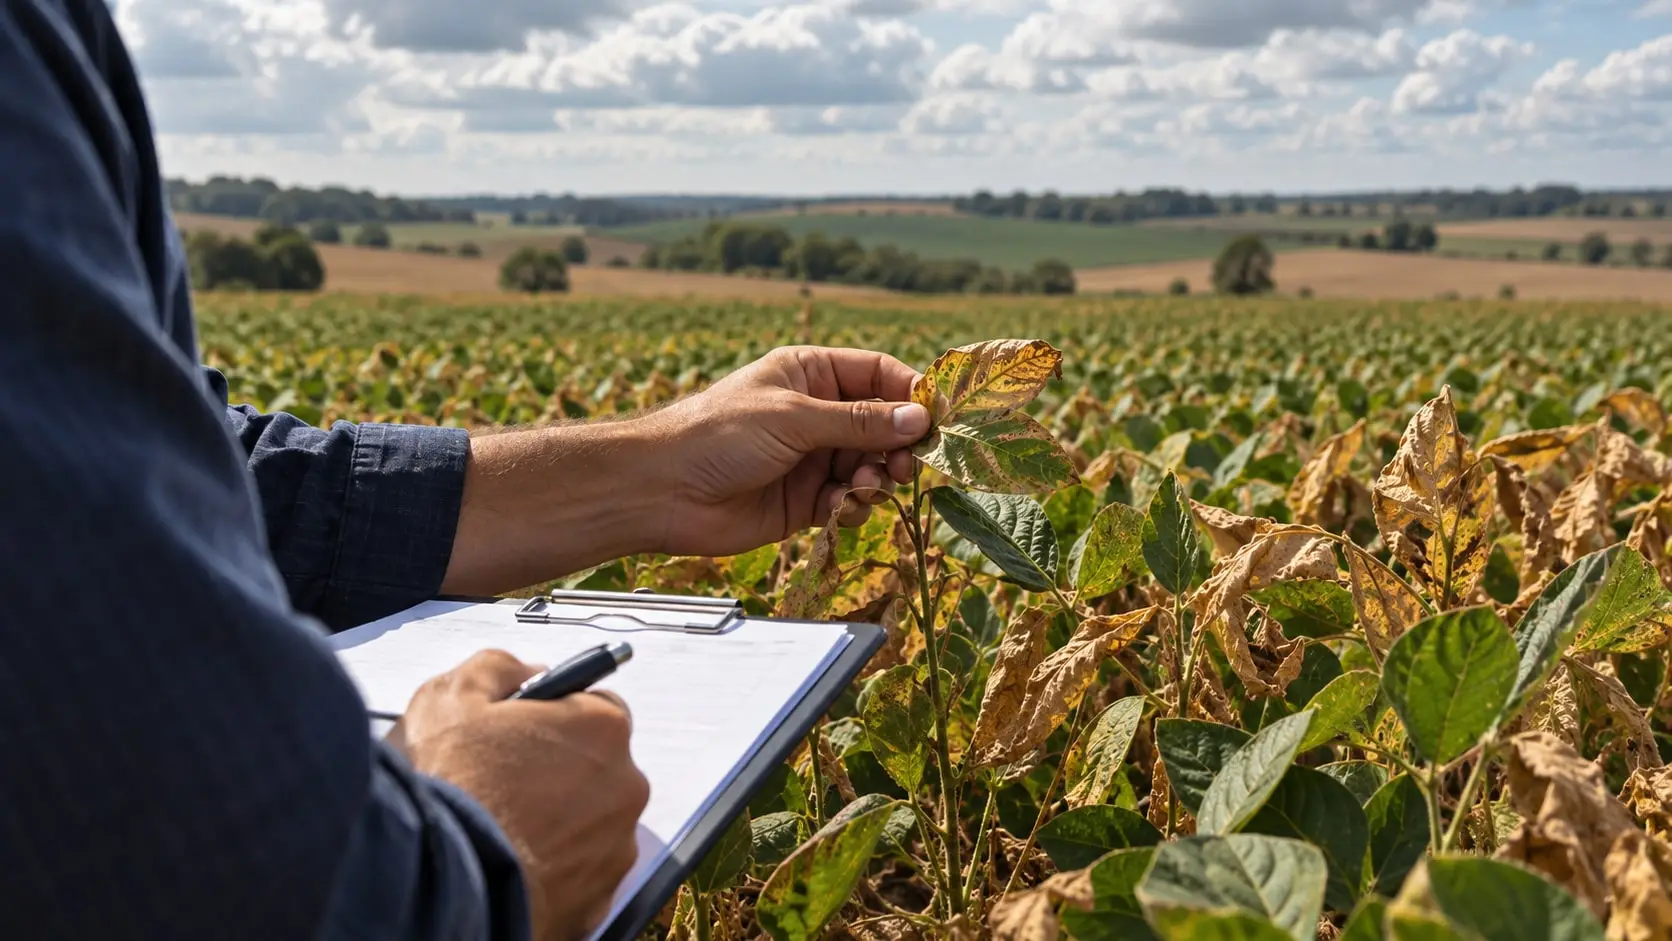
O seguro rural pode ser decisivo para manter a atividade após uma perda relevante. Quando a seguradora nega o pagamento, o produtor precisa verificar se o motivo encontra suporte na apólice, nas provas e no regime legal. A extensão da perda, por si só, não esclarece se o evento está coberto nem se a recusa é legítima.
Uma contestação consistente exige combinar documentos contratuais, registro do sinistro e prova agronômica. A reação deve ser rápida, porque a colheita e as mudanças na área podem dificultar a apuração posterior.
Qual proteção foi efetivamente contratada?
Comece pela proposta, apólice, condições gerais e especiais, endossos e comprovantes de prêmio. Identifique área, cultura, período, riscos cobertos, exclusões, franquia ou participação do segurado e método de cálculo. Produtividade segurada e prejuízo econômico total podem não ser equivalentes.
Seguro comercial, subvenção ao prêmio e Proagro são institutos distintos. As exigências de um programa não devem ser transferidas automaticamente para outro. A análise precisa considerar o produto contratado e eventuais regras públicas incorporadas à operação.
Como provar o evento e sua repercussão?
Guarde avisos, protocolos, laudos, fotografias datadas, localização das áreas, notas de insumos e registros de plantio e manejo. Dados meteorológicos ajudam, mas devem ser relacionados à cultura, ao estágio e à área segurada. Laudo técnico deve explicar método, causa e extensão, evitando conclusões sem base verificável.
Antes de colher ou modificar a área, observe o procedimento de comunicação e inspeção, sem deixar de adotar medidas necessárias para evitar agravamento do prejuízo. Documente orientações recebidas e eventual demora. Quando houver divergência de avaliação, preserve condições para contraprova tecnicamente possível.
O ZARC pode influenciar a cobertura?
O Zoneamento Agrícola de Risco Climático, divulgado pelo Ministério da Agricultura, considera condições como município, cultura, solo, ciclo e período de plantio. Ele tem relevância para programas e determinadas condições securitárias, mas não autoriza concluir que qualquer divergência resulte automaticamente em perda de todo seguro.
A negativa deve indicar a exigência efetivamente aplicável e demonstrar a situação concreta. Confira a portaria pertinente à safra, os dados de plantio e a cláusula invocada. Também devem ser examinados a informação prestada ao contratar e os efeitos jurídicos do descumprimento alegado.
Recusa precisa ser fundamentada e prazos devem ser controlados
A Lei nº 15.040/2024, vigente desde dezembro de 2025, estabelece regras sobre regulação, recusa motivada e prescrição. Nos contratos e situações submetidos a esse regime, o artigo 126 prevê prazo de um ano para a pretensão do segurado, contado da ciência do recebimento da recusa expressa e motivada.
O artigo 127 prevê suspensão uma única vez quando a seguradora recebe pedido de reconsideração, até comunicação da decisão final. Contratos e fatos anteriores exigem análise de aplicação temporal. Não se deve supor que uma reclamação informal suspenda todo prazo ou que todas as situações sigam a mesma contagem.
Como preparar a contestação?
- Obter a negativa completa e os documentos de regulação pertinentes.
- Confrontar cada fundamento com apólice, norma e prova técnica.
- Revisar produtividade, área, perdas, descontos e cálculo da indenização.
- Formalizar eventual reconsideração com protocolo e anexos organizados.
- Avaliar medida judicial e necessidade de preservar prova, sem esperar o fim dos prazos.
A discussão pode resultar no reconhecimento de cobertura, na revisão de valores ou na confirmação de uma exclusão válida. Não existe garantia de indenização apenas pela ocorrência de perda.
Este conteúdo é informativo. Cobertura, prescrição e estratégia dependem da contratação, das datas e dos elementos agronômicos e jurídicos do caso.